Сравнение рассрочки, ипотеки и полной оплаты требует расчета итогового бюджета с учетом скрытого удорожания базовой цены, сопоставления помесячного графика платежей с личным денежным потоком и проверки юридических требований договора до внесения денег за бронирование.
Базовые финансовые модели: структура трех способов расчета
Покупка квартиры на первичном рынке обычно строится вокруг трех сценариев: единовременная оплата собственными средствами, оформление банковского ипотечного кредита или использование программы рассрочки от девелопера. Каждый вариант формирует разную нагрузку на личный капитал и требует отдельной проверки условий.
При полной оплате покупатель рассчитывает на максимальный дисконт от базовой стоимости лота, но сразу выводит из оборота весь объем ликвидности. Ипотека фиксирует кредитные обязательства на длительный срок с начислением банковских процентов, требуя первого взноса и регулярных ежемесячных платежей.
Программы рассрочки от застройщиков распределяют выплаты на ограниченный период, чаще всего до ввода дома в эксплуатацию. Для объективного выбора необходимо сопоставить не только рекламную ставку, но и полную переплату, график траншей и юридические последствия при срыве выплат.
Перед выбором финансовой программы необходимо подтвердить надежность девелопера и проверить застройщика до внесения брони по стандартному регламенту аудита. проверить застройщика до внесения брони.
Ловушка первого взноса: почему минимальный старт не гарантирует выгоду
Маркетинговые предложения с первоначальным взносом 5-10% привлекают доступным порогом входа, однако минимальный старт часто сопровождается повышением номинальной стоимости квадратного метра или смещением основного долга на финальный транш.
Если базовая цена лота увеличивается при выборе рассрочки, покупатель сталкивается со скрытым удорожанием, которое может превысить суммарную процентную ставку по субсидированной ипотеке. Важно запрашивать у отдела продаж расчетную ведомость по обоим сценариям на один и тот же лот.
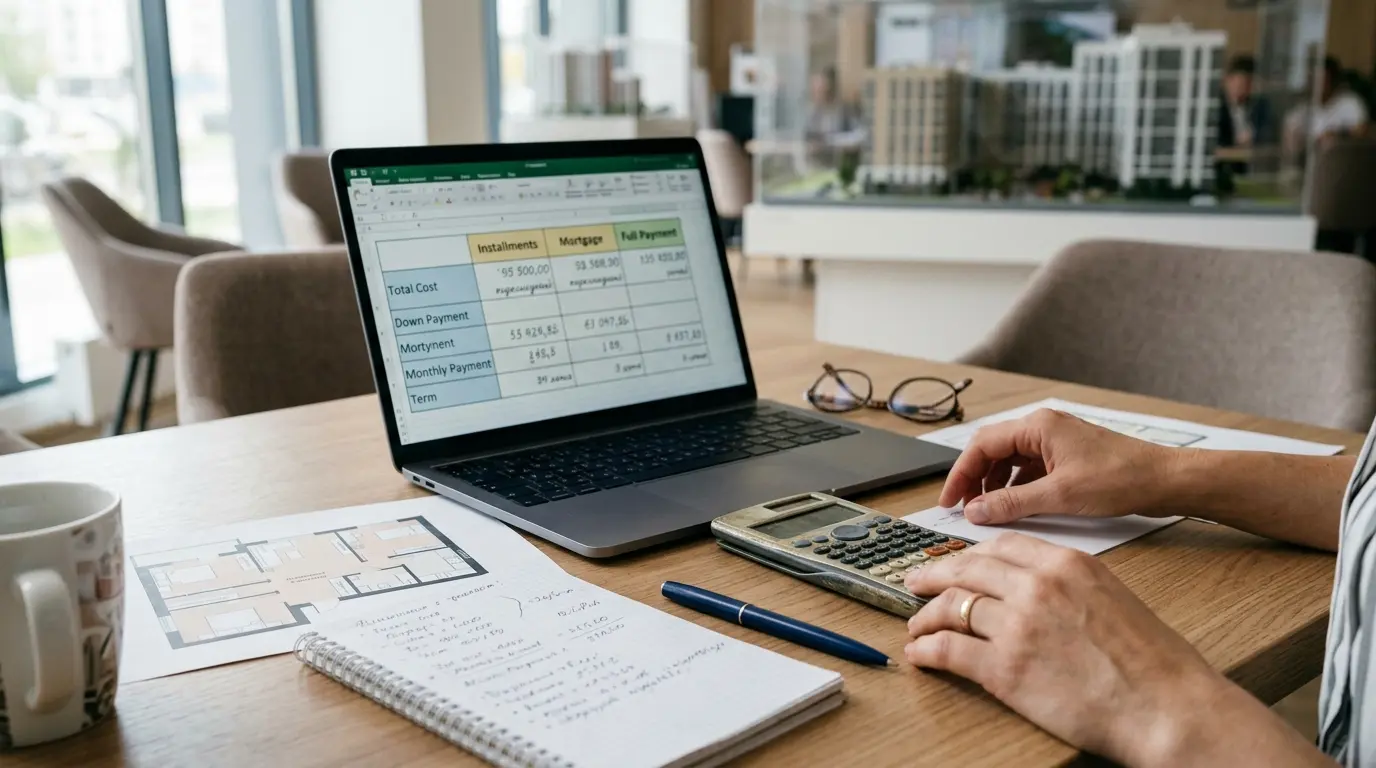
Необходимо сопоставить финальную стоимость квартиры при 100% оплате и при рассрочке, чтобы увидеть реальную наценку за предоставленную отсрочку платежа до подписания документов.
Скрытое удорожание и сравнение итоговой стоимости лота
Девелоперы нередко дифференцируют прайс-лист: минимальная цена закрепляется за 100% единовременным расчетом или стандартной ипотекой, тогда как беспроцентная рассрочка рассчитывается от повышенной базовой планки.
Чтобы выявить реальную переплату, запросите точный расчет стоимости конкретной планировки при всех доступных формах расчета. Разница между ценой со скидкой при полной оплате и итоговой суммой по рассрочке покажет фактическую стоимость пользования деньгами девелопера.
При расчете ипотечного сценария к итоговой сумме необходимо прибавить обязательные сопутствующие расходы: страхование жизни и имущества, оценку объекта и банковские комиссии за оформление сделки.
При оценке целесообразности переплаты за конкретный лот проведите сравнение параметров планировки и ликвидности в рамках выбранного жилого комплекса. сравнение параметров планировки и ликвидности.
Помесячный денежный поток: проверка на кассовые разрывы
График платежей по рассрочке может предусматривать равные ежемесячные транши, поквартальные выплаты или схему с крупным финальным остатком перед вводом здания в эксплуатацию. Каждый из этих вариантов несет специфические риски для личного бюджета.
Схема с крупным финальным платежом требует четкого источника фондирования: продажи имеющейся вторичной недвижимости, закрытия депозита или перехода в классическую ипотеку на финальном этапе. Если рыночные условия изменятся, покупатель рискует столкнуться с дефицитом средств.
Ипотечные платежи обычно распределяются равномерно на длительный срок, что снижает нагрузку на текущий ежемесячный бюджет, но увеличивает общую сумму уплаченных банку процентов за весь период пользования кредитом.
Сопоставляя долгосрочную кредитную нагрузку, выполните расчет структуры регулярных расходов на квартиру для прогнозирования совокупных трат после ввода дома. расчет структуры регулярных расходов на квартиру.
Юридические и договорные ограничения в схемах девелоперов
Перед выбором финансовой схемы требуется детально изучить проект договора долевого участия или соглашения о бронировании. Особое внимание следует уделить пунктам об ответственности за нарушение сроков промежуточных платежей.
Некоторые застройщики закладывают право расторжения договора в одностороннем порядке или штрафные санкции при задержке взноса по рассрочке свыше определенного срока. Также важно проверить условия возможной уступки прав требования, если потребуется продать лот до полной выплаты.
При ипотеке накладывается залог банка, требующий согласия кредитора на любые регистрационные действия с объектом, тогда как при рассрочке обременение в пользу продавца сохраняется до закрытия последнего расчетного транша.
Чтобы исключить потерю авансовых средств при изменении схемы оплаты, изучите анализ договора бронирования и условий возврата до подписания соглашения. анализ договора бронирования и условий возврата.
Переход из рассрочки в ипотеку: скрытые риски и требования банков
Многие покупатели выбирают рассрочку с планом оформить ипотеку на остаток долга ближе к завершению строительства. Такой сценарий содержит несколько критических развилок, которые необходимо просчитать заранее.
Банк оценивает платежеспособность заемщика на момент подачи кредитной заявки, а не на дату подписания первичного договора с застройщиком. Изменение уровня дохода, кредитной истории или общих макроэкономических ставок может повлечь отказ в выдаче кредита.
Дополнительно необходимо проверить, аккредитован ли строящийся объект в банках-партнерах на этапе перехода, и согласен ли застройщик на оформление трехстороннего соглашения о рефинансировании остатка задолженности.
Практический алгоритм сопоставления предложений перед бронированием
Для принятия взвешенного решения составьте сводную таблицу по выбранному лоту, зафиксировав три параметра: общую итоговую сумму выплат, размер стартового взноса и пиковую ежемесячную нагрузку на семейный бюджет.
Сопоставьте полученные цифры со стабильностью источников дохода на горизонте всего периода строительства. Если доходы носят проектный или сезонный характер, жесткий поквартальный график рассрочки создает повышенный риск по сравнению с равномерной ипотекой.
Запросите в отделе продаж официальные шаблоны договоров по всем сравниваемым схемам оплаты для предварительного правового аудита до перечисления возвратного или невозвратного депозита.
Limitations and suitability
Представленный сравнительный анализ финансово-договорных моделей носит аналитический характер и не является индивидуальной инвестиционной или финансовой рекомендацией. Конкретные параметры удорожания, базовых цен и процентных ставок определяются индивидуальной политикой девелоперов и банков.
Условия программ рассрочки, ипотечные лимиты и скидки при 100% оплате меняются в зависимости от строительной готовности дома и проектной документации. Окончательные обязательства сторон возникают исключительно на основании подписанных договоров долевого участия, кредитных договоров и приложений к ним.
Покупатель обязан самостоятельно проверить актуальные банковские требования, запросить расчетные ведомости у застройщика и провести юридическую экспертизу договоров перед внесением любых платежей.
| Параметр сравнения | 100% оплата | Ипотечный кредит | Рассрочка от застройщика |
|---|---|---|---|
| Базовая цена лота | Минимальная со скидкой | Стандартная или с дисконтом | Часто повышена на 5-15% |
| Первоначальный взнос | 100% стоимости | От 15-30% стоимости | От 10-30% стоимости |
| Период выплат | Единовременно | До 20-30 лет | До ввода дома (1-3 года) |
| Нагрузка на денежный поток | Максимальная разово | Умеренная регулярная | Высокая ежемесячно/поквартально |
| Сопутствующие расходы | Минимальные | Страховки, оценки, комиссии | Минимальные до финала |
| Риск кассового разрыва | Отсутствует после сделки | Низкий при стабильном доходе | Высокий на финальном платеже |
Пошаговый чеклист проверки финансовых условий перед сделкой
- Запросить у застройщика расчетные ведомости на выбранную квартиру по всем трем формам оплаты с указанием итоговой цены.
- Вычислить процент скрытого удорожания лота по рассрочке относительно цены при 100% единовременной оплате.
- Рассчитать полную стоимость ипотечного кредита с учетом обязательного страхования и сопутствующих банковских расходов.
- Составить помесячный календарь платежей на весь срок строительства и сопоставить его с гарантированными источниками дохода.
- Проверить наличие и надежность источника закрытия финального крупного транша по рассрочке.
- Изучить проект договора долевого участия на предмет штрафов, пеней и условий одностороннего расторжения при просрочке.
- Уточнить требования и регламент застройщика по согласованию уступки прав требования до момента полной оплаты.
- Оценить возможность и ограничения перехода на банковскую ипотеку на финальной стадии готовности дома.
Реальная выгода финансовой схемы определяется не размером стартового платежа, а сопоставлением итоговой переплаты с устойчивостью личного денежного потока на всем горизонте стройки.
Частые вопросы
Как рассчитать скрытое удорожание в программе беспроцентной рассрочки?
Скрытое удорожание рассчитывается как разница между ценой квартиры по программе рассрочки и ее стоимостью при 100% единовременной оплате собственными средствами. Полученную разницу следует разделить на базовую цену для вычисления процентной наценки за отсрочку.
Всегда ли 100% оплата выгоднее ипотеки с субсидированной ставкой?
Не всегда. Если доступная доходность по консервативным финансовым инструментам превышает эффективную процентную ставку по субсидированной ипотеке, сохранение капитала в обороте может оказаться финансово рациональнее единовременного отвлечения всех средств.
Что происходит при просрочке промежуточного платежа по рассрочке?
Последствия определяются условиями конкретного договора участия в долевом строительстве. Чаще всего начисляются пени за каждый день задержки, а при длительной неоплате застройщик получает право инициировать расторжение договора в судебном или внесудебном порядке.
Можно ли продать квартиру по переуступке до закрытия рассрочки?
Продажа возможна только с письменного согласия застройщика. В договоре могут быть прописаны комиссия за согласование переуступки прав или обязательство полностью погасить остаток долга до момента государственной регистрации уступки.
Какие риски несет схема рассрочки с переходом в ипотеку перед сдачей дома?
Основной риск связан с возможным отказом банка в одобрении кредита из-за изменения доходов заемщика, ухудшения кредитной истории или роста рыночных ставок к моменту завершения строительства, что создаст дефицит средств для финального транша.
Включает ли расчет ипотеки сопутствующие банковские расходы?
Базовый график банковских платежей показывает только тело кредита и проценты. Покупателю необходимо дополнительно заложить в бюджет ежегодные расходы на личное и имущественное страхование, оплату отчета об оценке и сервисов безопасных расчетов.